Domain fcpi.de kaufen?
Wir ziehen mit dem Projekt
fcpi.de um.
Sind Sie am Kauf der Domain
fcpi.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fcpi.de kaufen?
Was sind die besten Methoden für das Portfoliomanagement, um eine optimale Diversifikation und Rendite zu erzielen?
Die besten Methoden für das Portfoliomanagement sind die Diversifikation über verschiedene Anlageklassen, Branchen und Regionen, um das Risiko zu minimieren. Eine regelmäßige Überprüfung und Anpassung des Portfolios ist wichtig, um auf Veränderungen am Markt zu reagieren. Zudem kann die Nutzung von passiven Indexfonds eine kostengünstige Möglichkeit sein, um eine breite Diversifikation zu erreichen. **
Was sind die wichtigsten Strategien und Prinzipien im Portfoliomanagement, um eine optimale Diversifikation und Rendite zu erreichen?
Die wichtigsten Strategien im Portfoliomanagement sind die Diversifikation, die Risikostreuung und die Asset-Allokation. Durch eine breite Streuung in verschiedene Anlageklassen und Märkte kann das Risiko minimiert und die Rendite maximiert werden. Eine regelmäßige Überprüfung und Anpassung des Portfolios ist entscheidend, um langfristig eine optimale Diversifikation und Rendite zu erreichen. **
Ähnliche Suchbegriffe für Tarif
Top-Angebote
Produkte zum Begriff Tarif:
-
NZR Hutschienenzähler digital DHZS01 Tarif (57320218)Einleitung Der NZR Hutschienenzähler digital DHZS01 Tarif ist ein digitales Messgerät zur Erfassung von Stromverbrauch auf Hutschienenmontage. Eigenschaften • Digitaler 2-Tarifzähler zur Messung positiver Wirkenergie in 4-Leiternetzen \n• Drehstromzähler mit Direktmessung und 3-zeiliger LCD-Displayanzeige \n• Anzeige von Energiewert, Leistung, Spannung, Strom, Leistungsfaktor, Frequenz und Momentanwerten \n• Bedientaste zur Displayumschaltung und Geräteparametrierung \n• Installationsfehlererkennung integriert \n• Impulsausgang mit OptoMOSFET-Ausführung, einstellbarer Impulsfaktor und Impulslänge \n• Montage auf Tragschiene gemäß EN 50022 (TS 35) \n• EG Baumusterprüfbescheinigung nach Richtlinie 2004/22/EG (MID) \n• Kompakte Bauform mit Schutzklasse IP20 \n• Betriebstemperaturbereich von -25 bis +55 °C \n• Hohe Genauigkeit der Wirkenergieerfassung (Klasse B, 1 %) \n• Niedriger Eigenverbrauch pro Phase \n• Vielseitig einsetzbar mit verschiedenen Ausführungen für unterschiedliche Leiter- und Spannungssysteme verfügbar Lieferumfang • 1 x digitaler Hutschienenzähler DHZS01 Tarif (57320218)234,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
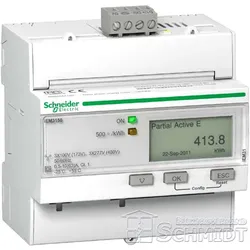
Schneider IEM3250 - Energiezähler dreiphasig, 1 Tarif, Direktmessung 5ASchneider IEM3250Eigenschaften:Kommunikationsprotokoll: Modbus RTU 9,6, 19,2 und 38,4 kBaud gerade/ungerade oder keine Parität - Versorgungsspannung: 230/400V AC- Frequenz: 50/60 Hz- Arbeitsbereich217,54 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter

-
Welchen Tarif bevorzugst du, Callya Classic oder einen anderen Tarif?
Als KI habe ich keine persönlichen Vorlieben oder Bedürfnisse. Es hängt von den individuellen Anforderungen und Nutzungsgewohnheiten ab, welcher Tarif am besten geeignet ist. Es ist ratsam, die verschiedenen Tarife zu vergleichen und abzuwägen, welche Option am besten zu den eigenen Bedürfnissen passt. **
-
Kann ich meinen Prepaid-Tarif zu einem blauen Tarif wechseln?
Ja, in der Regel ist es möglich, von einem Prepaid-Tarif zu einem blauen Tarif zu wechseln. Du solltest dich jedoch direkt an deinen Mobilfunkanbieter wenden, um die genauen Bedingungen und Möglichkeiten für den Tarifwechsel zu erfahren. **
-
Was sind die Vor- und Nachteile von Indexfonds im Vergleich zu aktiv verwalteten Fonds und wie beeinflussen sie die langfristige Anlagestrategie in Bezug auf Diversifikation, Rendite und Kosten?
Indexfonds haben den Vorteil niedrigerer Kosten im Vergleich zu aktiv verwalteten Fonds, da sie keine teuren Fondsmanager benötigen. Sie bieten auch eine breite Diversifikation, da sie einen Index nachbilden und somit das Risiko einzelner Aktien reduzieren. Auf der anderen Seite haben aktiv verwaltete Fonds das Potenzial, höhere Renditen zu erzielen, da Fondsmanager aktiv nach den besten Anlagemöglichkeiten suchen können. Allerdings sind die Kosten in der Regel höher und die Diversifikation kann eingeschränkter sein. Langfristig kann die Wahl zwischen Indexfonds und aktiv verwalteten Fonds die Anlagestrategie beeinflussen, da Indexfonds eine kostengünstige und breit diversifizierte Option bieten, während aktiv verwaltete Fonds potenziell höhere Renditen, aber **
-
Was sind die Vor- und Nachteile von Indexfonds im Vergleich zu aktiv verwalteten Fonds und wie beeinflussen sie die langfristige Anlagestrategie in Bezug auf Diversifikation, Rendite und Kosten?
Indexfonds haben den Vorteil niedrigerer Kosten im Vergleich zu aktiv verwalteten Fonds, da sie keine teuren Fondsmanager benötigen. Zudem bieten sie eine breite Diversifikation, da sie einen Index abbilden und somit das Risiko einzelner Aktien reduzieren. Allerdings können sie auch zu einer geringeren Rendite führen, da sie nicht aktiv versuchen, den Markt zu schlagen. Langfristig gesehen können Indexfonds eine kosteneffiziente und diversifizierte Anlagestrategie bieten, die es Anlegern ermöglicht, von langfristigem Wachstum zu profitieren, ohne hohe Kosten zu tragen. **
Was sind die Vor- und Nachteile von Indexfonds im Vergleich zu aktiv verwalteten Fonds, und wie beeinflussen sie die langfristige Anlagestrategie in Bezug auf Diversifikation, Rendite und Kosten?
Indexfonds haben den Vorteil, dass sie in der Regel niedrigere Kosten haben als aktiv verwaltete Fonds, da sie einfach den Index nachbilden und keine teuren Research- und Managementgebühren anfallen. Zudem bieten sie eine breite Diversifikation, da sie den gesamten Index abbilden und somit das Risiko einzelner Aktien minimieren. Allerdings können sie auch Nachteile haben, da sie nicht aktiv gemanagt werden und somit nicht von kurzfristigen Marktineffizienzen profitieren können. Langfristig gesehen können Indexfonds eine effiziente und kostengünstige Möglichkeit bieten, um breit diversifiziert zu investieren und eine solide Rendite zu erzielen, während aktiv verwaltete Fonds möglicherweise höhere Renditen erzielen können, aber auch mit höheren Kosten und Risiken verbunden sind. **
Was sind die Vor- und Nachteile von Indexfonds im Vergleich zu aktiv verwalteten Fonds, und wie beeinflussen sie die langfristige Anlagestrategie in Bezug auf Diversifikation, Kosten und Rendite?
Indexfonds haben den Vorteil niedrigerer Kosten im Vergleich zu aktiv verwalteten Fonds, da sie keine teuren Fondsmanager benötigen. Zudem bieten sie eine breite Diversifikation, da sie einen Index nachbilden, der aus einer Vielzahl von Aktien besteht. Aktiv verwaltete Fonds hingegen können potenziell höhere Renditen erzielen, da Fondsmanager versuchen, den Markt zu schlagen. Allerdings ist dies mit höheren Kosten verbunden, die die Rendite schmälern können. Langfristig können Indexfonds aufgrund ihrer niedrigeren Kosten und breiten Diversifikation eine effektive Anlagestrategie darstellen, während aktiv verwaltete Fonds eine höhere Rendite versprechen, aber auch mit höheren Kosten und dem Risiko unterdurchschnittlicher Performance einhergehen. **
Top-Angebote
Produkte zum Begriff Tarif:
-
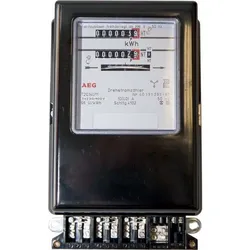
NZR Drehstromzähler 2-Tarif 11020215Zählertyp=elektromechanischNennstrom (In)=10 AMaximalstrom (Imax)=60 ANennspannung (Un) N-L=230..400 VNennspannung (Un) L-L=0 VFrequenz=50 HzLeistungsaufnahme=2,4 WGenauigkeitsklasse=APolart=VierleiterAusführung=DirektmessungEnergieart=WirkleistungGeeignet für=BezugTarifausführung=ZweitarifMessungsart Lastgang=neinRücklaufsperre=neinGeeicht=jaZulassung=innerstaatlichImpulsausgang=ohneImpulsrate=0 Imp/kWh (kvarh)Anzeigeart=analogMontageart=EinbauBreite in Teilungseinheiten=10Breite=190 mmTiefe=140 mmHöhe=370 mmAusführung der Schnittstelle=ohneEDL40-Signatur=neinMit Sperrcode=neinAnzahl der Stellen=6Schutzart (IP)=IP51Schutzart (NEMA)=sonstige137,39 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
NZR Hutschienenzähler digital DHZS01 Tarif (57320218)Einleitung Der NZR Hutschienenzähler digital DHZS01 Tarif ist ein digitales Messgerät zur Erfassung von Stromverbrauch auf Hutschienenmontage. Eigenschaften • Digitaler 2-Tarifzähler zur Messung positiver Wirkenergie in 4-Leiternetzen \n• Drehstromzähler mit Direktmessung und 3-zeiliger LCD-Displayanzeige \n• Anzeige von Energiewert, Leistung, Spannung, Strom, Leistungsfaktor, Frequenz und Momentanwerten \n• Bedientaste zur Displayumschaltung und Geräteparametrierung \n• Installationsfehlererkennung integriert \n• Impulsausgang mit OptoMOSFET-Ausführung, einstellbarer Impulsfaktor und Impulslänge \n• Montage auf Tragschiene gemäß EN 50022 (TS 35) \n• EG Baumusterprüfbescheinigung nach Richtlinie 2004/22/EG (MID) \n• Kompakte Bauform mit Schutzklasse IP20 \n• Betriebstemperaturbereich von -25 bis +55 °C \n• Hohe Genauigkeit der Wirkenergieerfassung (Klasse B, 1 %) \n• Niedriger Eigenverbrauch pro Phase \n• Vielseitig einsetzbar mit verschiedenen Ausführungen für unterschiedliche Leiter- und Spannungssysteme verfügbar Lieferumfang • 1 x digitaler Hutschienenzähler DHZS01 Tarif (57320218)234,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die besten Methoden für das Portfoliomanagement, um eine optimale Diversifikation und Rendite zu erzielen?
Die besten Methoden für das Portfoliomanagement sind die Diversifikation über verschiedene Anlageklassen, Branchen und Regionen, um das Risiko zu minimieren. Eine regelmäßige Überprüfung und Anpassung des Portfolios ist wichtig, um auf Veränderungen am Markt zu reagieren. Zudem kann die Nutzung von passiven Indexfonds eine kostengünstige Möglichkeit sein, um eine breite Diversifikation zu erreichen. **
-
Was sind die wichtigsten Strategien und Prinzipien im Portfoliomanagement, um eine optimale Diversifikation und Rendite zu erreichen?
Die wichtigsten Strategien im Portfoliomanagement sind die Diversifikation, die Risikostreuung und die Asset-Allokation. Durch eine breite Streuung in verschiedene Anlageklassen und Märkte kann das Risiko minimiert und die Rendite maximiert werden. Eine regelmäßige Überprüfung und Anpassung des Portfolios ist entscheidend, um langfristig eine optimale Diversifikation und Rendite zu erreichen. **
-
Welchen Tarif bevorzugst du, Callya Classic oder einen anderen Tarif?
Als KI habe ich keine persönlichen Vorlieben oder Bedürfnisse. Es hängt von den individuellen Anforderungen und Nutzungsgewohnheiten ab, welcher Tarif am besten geeignet ist. Es ist ratsam, die verschiedenen Tarife zu vergleichen und abzuwägen, welche Option am besten zu den eigenen Bedürfnissen passt. **
-
Kann ich meinen Prepaid-Tarif zu einem blauen Tarif wechseln?
Ja, in der Regel ist es möglich, von einem Prepaid-Tarif zu einem blauen Tarif zu wechseln. Du solltest dich jedoch direkt an deinen Mobilfunkanbieter wenden, um die genauen Bedingungen und Möglichkeiten für den Tarifwechsel zu erfahren. **
Ähnliche Suchbegriffe für Tarif
-
Schneider IEM3250 - Energiezähler dreiphasig, 1 Tarif, Direktmessung 5ASchneider IEM3250Eigenschaften:Kommunikationsprotokoll: Modbus RTU 9,6, 19,2 und 38,4 kBaud gerade/ungerade oder keine Parität - Versorgungsspannung: 230/400V AC- Frequenz: 50/60 Hz- Arbeitsbereich217,54 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Schneider IEM3150 - Energiezähler dreiphasig, 1 Tarif, Direktmessung 63ASchneider IEM3150Eigenschaften:Kommunikationsprotokoll: Modbus RTU 9,6, 19,2 und 38,4 kBaud gerade/ungerade oder keine Parität - Versorgungsspannung: 230/400V AC- Frequenz: 50/60 Hz- Arbeitsbereich Anschluss: DirektanschlussGeeicht: nein232,25 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Was sind die Vor- und Nachteile von Indexfonds im Vergleich zu aktiv verwalteten Fonds und wie beeinflussen sie die langfristige Anlagestrategie in Bezug auf Diversifikation, Rendite und Kosten?
Indexfonds haben den Vorteil niedrigerer Kosten im Vergleich zu aktiv verwalteten Fonds, da sie keine teuren Fondsmanager benötigen. Sie bieten auch eine breite Diversifikation, da sie einen Index nachbilden und somit das Risiko einzelner Aktien reduzieren. Auf der anderen Seite haben aktiv verwaltete Fonds das Potenzial, höhere Renditen zu erzielen, da Fondsmanager aktiv nach den besten Anlagemöglichkeiten suchen können. Allerdings sind die Kosten in der Regel höher und die Diversifikation kann eingeschränkter sein. Langfristig kann die Wahl zwischen Indexfonds und aktiv verwalteten Fonds die Anlagestrategie beeinflussen, da Indexfonds eine kostengünstige und breit diversifizierte Option bieten, während aktiv verwaltete Fonds potenziell höhere Renditen, aber **
-
Was sind die Vor- und Nachteile von Indexfonds im Vergleich zu aktiv verwalteten Fonds und wie beeinflussen sie die langfristige Anlagestrategie in Bezug auf Diversifikation, Rendite und Kosten?
Indexfonds haben den Vorteil niedrigerer Kosten im Vergleich zu aktiv verwalteten Fonds, da sie keine teuren Fondsmanager benötigen. Zudem bieten sie eine breite Diversifikation, da sie einen Index abbilden und somit das Risiko einzelner Aktien reduzieren. Allerdings können sie auch zu einer geringeren Rendite führen, da sie nicht aktiv versuchen, den Markt zu schlagen. Langfristig gesehen können Indexfonds eine kosteneffiziente und diversifizierte Anlagestrategie bieten, die es Anlegern ermöglicht, von langfristigem Wachstum zu profitieren, ohne hohe Kosten zu tragen. **
-
Was sind die Vor- und Nachteile von Indexfonds im Vergleich zu aktiv verwalteten Fonds, und wie beeinflussen sie die langfristige Anlagestrategie in Bezug auf Diversifikation, Rendite und Kosten?
Indexfonds haben den Vorteil, dass sie in der Regel niedrigere Kosten haben als aktiv verwaltete Fonds, da sie einfach den Index nachbilden und keine teuren Research- und Managementgebühren anfallen. Zudem bieten sie eine breite Diversifikation, da sie den gesamten Index abbilden und somit das Risiko einzelner Aktien minimieren. Allerdings können sie auch Nachteile haben, da sie nicht aktiv gemanagt werden und somit nicht von kurzfristigen Marktineffizienzen profitieren können. Langfristig gesehen können Indexfonds eine effiziente und kostengünstige Möglichkeit bieten, um breit diversifiziert zu investieren und eine solide Rendite zu erzielen, während aktiv verwaltete Fonds möglicherweise höhere Renditen erzielen können, aber auch mit höheren Kosten und Risiken verbunden sind. **
-
Was sind die Vor- und Nachteile von Indexfonds im Vergleich zu aktiv verwalteten Fonds, und wie beeinflussen sie die langfristige Anlagestrategie in Bezug auf Diversifikation, Kosten und Rendite?
Indexfonds haben den Vorteil niedrigerer Kosten im Vergleich zu aktiv verwalteten Fonds, da sie keine teuren Fondsmanager benötigen. Zudem bieten sie eine breite Diversifikation, da sie einen Index nachbilden, der aus einer Vielzahl von Aktien besteht. Aktiv verwaltete Fonds hingegen können potenziell höhere Renditen erzielen, da Fondsmanager versuchen, den Markt zu schlagen. Allerdings ist dies mit höheren Kosten verbunden, die die Rendite schmälern können. Langfristig können Indexfonds aufgrund ihrer niedrigeren Kosten und breiten Diversifikation eine effektive Anlagestrategie darstellen, während aktiv verwaltete Fonds eine höhere Rendite versprechen, aber auch mit höheren Kosten und dem Risiko unterdurchschnittlicher Performance einhergehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.